Categoria: Decisões STJ & STF

Jurisprudência dos tribunais superiores de impacto direto no agronegócio.

  • Família com endividamento superior a R$ 50 milhões obtém decisão que suspende cobrança e protege imóvel rural

    Família com endividamento superior a R$ 50 milhões obtém decisão que suspende cobrança e protege imóvel rural

    Em caso conduzido pelo escritório Rogério Augusto Silva Advogados, uma família de produtores rurais de Marcelândia, no Mato Grosso, obteve uma tutela provisória que suspendeu a exigibilidade de um contrato e os atos de expropriação sobre o imóvel utilizado na atividade rural. A decisão judicial permitiu que os produtores permanecessem na posse da propriedade e mantivessem a produção durante a discussão da dívida.

    Segundo o advogado responsável pelo caso, a família enfrentava um endividamento total superior a R$ 50 milhões e havia ingressado em recuperação judicial. Um dos contratos, no entanto, permaneceu fora dos efeitos da recuperação por possuir garantia fiduciária.

    Esse contrato, de valor superior a R$ 4 milhões, tornou-se o principal ponto de risco para a manutenção do patrimônio da família. Após uma mudança no entendimento que até então resguardava o imóvel em razão de sua essencialidade para a atividade produtiva, os produtores receberam uma notificação para regularizar os valores em atraso.

    “O produtor ficaria sem saída nenhuma”, relatou o advogado, ao explicar que a família não tinha recursos para efetuar o pagamento e enfrentava o risco de transferência da propriedade para a instituição credora e posterior leilão.

    Pedido de prorrogação já havia sido apresentado

    A discussão sobre o contrato, porém, havia começado antes da recuperação judicial.

    Segundo a defesa, já havia sido realizado o procedimento administrativo de prorrogação da dívida, buscando ampliar o prazo de pagamento. O pedido foi negado pela instituição credora.

    Diante do quadro de endividamento, a família ingressou posteriormente em recuperação judicial. A medida buscava a reorganização das dívidas abrangidas pelo procedimento, mas não solucionou a situação daquele contrato específico.

    Foi justamente o histórico do pedido administrativo de prorrogação que passou a fundamentar uma nova atuação judicial.

    “Nós nos valemos daquela tratativa anterior do direito à prorrogação”, explicou o advogado.

    Risco sobre o imóvel levou a novo pedido judicial

    Diante da possibilidade de perda da propriedade, o escritório Rogério Augusto Silva Advogados ajuizou uma ação própria buscando discutir a prorrogação do contrato.

    O pedido tinha como objetivo suspender temporariamente a exigência de pagamento enquanto fossem analisados o direito ao alongamento da dívida, as condições do contrato e o prazo adequado para pagamento, considerando a capacidade financeira dos produtores.

    Tutela suspendeu cobrança e atos sobre o imóvel

    Segundo a defesa, a Justiça concedeu tutela provisória para suspender a exigibilidade do contrato e impedir medidas que poderiam levar à perda do imóvel. 

    Na prática, a medida interrompeu temporariamente os efeitos da cobrança que poderiam resultar na perda do imóvel.

    “A gente conseguiu suspender a exigibilidade do contrato e manter o produtor na posse do imóvel”, afirmou o advogado responsável pelo caso.

    A decisão não encerrou a discussão sobre a dívida. Conforme a atualização relatada, permaneciam em análise questões relacionadas ao contrato, incluindo os valores efetivamente devidos e o eventual direito à prorrogação do prazo para pagamento.

    Recuperação judicial avança paralelamente

    Enquanto o contrato era discutido em ação própria, a recuperação judicial da família seguiu seu curso.

    Segundo a última atualização fornecida pelo advogado, o plano havia sido aprovado e estava em vias de homologação judicial. Entre as condições previstas, o profissional mencionou deságio de 80%, prazo de 20 anos para pagamento, três anos de carência e juros de 1% ao ano.

    Essas condições se referiam aos créditos abrangidos pelo plano e não incluíam o contrato objeto da ação de prorrogação. Por permanecer fora dos efeitos da recuperação judicial, essa obrigação continuava submetida à discussão específica.

    “O único crédito extraconcursal que tinha ficado de fora agora está suspenso dentro do procedimento de prorrogação”, explicou o advogado.

    Com a proteção provisória, a família manteve a posse da propriedade e continuou desenvolvendo normalmente a atividade rural durante a discussão judicial do contrato, conforme relatado pela defesa.
  • Mudanças no seguro rural seguem para sanção no Senado Federal

    Mudanças no seguro rural seguem para sanção no Senado Federal

    Projeto, da senadora Tereza Cristina (PP-MS), havia sido aprovado em 2025

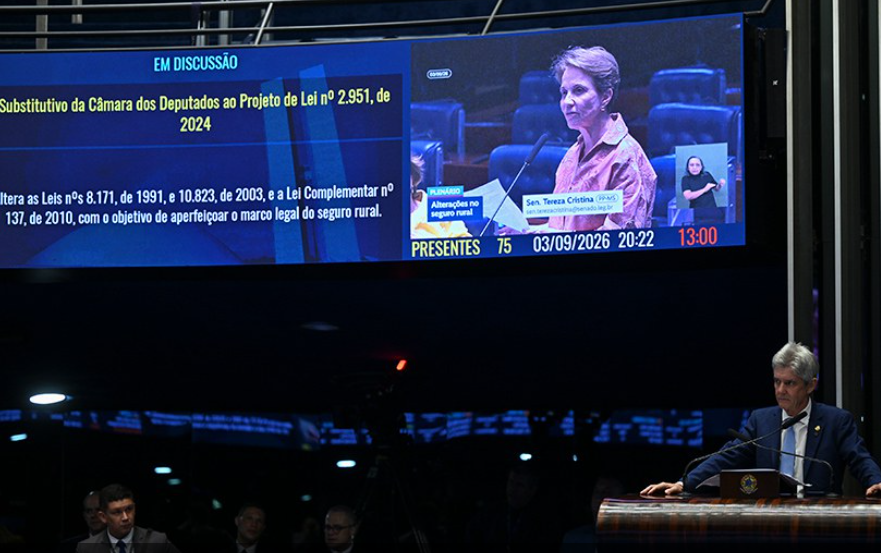
    O Senado aprovou na quinta-feira (3) um projeto de lei que reformula o seguro rural, com taxas de juros menores e prioridade em operações de crédito rural amparadas pelo seguro. O prêmio será subsidiado por fundo bancado com recursos públicos, prevê o PL 2.951/2024, que segue para sanção presidencial.

    O projeto, da senadora Tereza Cristina (PP-MS), havia sido aprovado em 2025 e, em maio de 2026, voltou ao Senado com alterações feitas pela Câmara. O texto foi aprovado com relatório do senador Jaime Bagattoli (PL-RO).

    O senador explicou que a aprovação era urgente porque em setembro começa o período de plantio da principal safra do ano. A primeira safra aproveita o início do período chuvoso. Para garantir acesso ao seguro, o produtor precisa contratar a apólice e definir os custos da produção antes do plantio.

    — O plantio de soja em Mato Grosso já se inicia no dia 17, então se nós não corrêssemos com isso, não teríamos o seguro para nossa safra de verão, e só  iria valer a partir do ano que vem, 2027, na safrinha — disse o relator.  

    A autora, senadora Tereza Cristina, lembrou que os produtores rurais esperavam a aprovação, já que o seguro rural hoje existente no Brasil não resolve os problemas da agricultura moderna, tecnológica e sustentável do Brasil atual.

    — As mudanças vão contribuir para a estabilidade da renda agrícola (é isso que nós precisamos) e também para a segurança alimentar do nosso país, reduzindo a vulnerabilidade do produtor, estabilizando as cadeias produtivas e fortalecendo a resiliência do setor frente às mudanças climáticas — comemorou.

    ‘Fundo Catástrofe’

    O fundo destinado à cobertura suplementar dos riscos do seguro rural, apelidado de “Fundo Catástrofe”, está previsto em lei desde 2010, mas não chegou a funcionar por falta de aportes contínuos de recursos e de regulamentação.

    Agora o projeto busca suprir essa lacuna e prevê a administração do fundo por pessoa jurídica da qual poderão participar, na condição de cotistas, as sociedades seguradoras, as sociedades cooperativas de seguros, as sociedades resseguradoras, empresas da cadeia produtiva do agronegócio e cooperativas de produção agropecuária.

    Pelo texto,  o fundo poderá ser composto por ações de empresas nas quais a União tenha participação minoritária (como a antiga Eletrobras) ou por excesso de ações necessárias ao controle de empresas de economia mista (como a Petrobras), assim como imóveis e outros direitos da União.

    Contingenciamento

    O texto aprovado proíbe o contingenciamento ou o bloqueio de despesas que constituam obrigações constitucionais e legais e de despesas relativas a ações de subvenção do prêmio do seguro rural (como as do fundo), além das já listadas como exceção na lei de diretrizes orçamentárias.

    A subvenção ao seguro rural também terá execução orçamentária obrigatória, mas restrita ao montante previsto no projeto de Lei Orçamentária Anual enviado pelo Executivo ao Congresso.

    O fundo poderá transferir riscos para empresas resseguradoras ou comprar Letra de Risco de Seguros (LRS), título que permite a seguradoras e resseguradoras a transferência de seus riscos operacionais de apólices diretamente para o mercado de capitais. Essa transferência será feita como forma de cobertura suplementar, conforme regulamentação da Superintendência de Seguros Privados (Susep).

    Benefícios

    O texto cria novos benefícios para as operações de crédito rural amparadas pelo seguro. Além do financiamento do prêmio do seguro na parte não subsidiada pelo fundo, o tomador do empréstimo poderá contar com taxas de juros, prazos e limites diferenciados. Além disso, ele terá prioridade de acesso ao crédito rural, inclusive no caso de prorrogação ou renegociação.

    A exigência atual da lei do seguro (10.823/03) sobre fornecimento de dados sobre a produção também é modificada pelo projeto. Em vez de fornecerem dados históricos individualizados dos ciclos produtivos antecedentes em relação à atividade agropecuária a ser segurada, como é exigido hoje, o projeto remete a regulamento do Poder Executivo a definição dos tipos de informações.

    Quanto ao seguro de atividades agrícolas, o texto aprovado estabelece prazos para andamento do processo de obtenção da indenização após os eventos de sinistro. O processamento do deverá ocorrer em 15 dias do aviso do segurado se não for necessária vistoria técnica presencial. Já o prazo de pagamento será de 30 dias, contados da entrega dos documentos ou da vistoria técnica presencial, o que ocorrer por último.

    Garantia de empréstimos

    Para contar como garantia de empréstimos do setor rural, o banco poderá exigir que a apólice do seguro contenha algumas cláusulas específicas — como cessão fiduciária, em que o devedor transfere temporariamente a titularidade de um direito ou crédito ao credor até que a dívida seja paga.

    Outras cláusulas que poderão ser incluídas são a definição da instituição financeira credora como a primeira beneficiária da indenização em caso de sinistro; e prazos máximos para regulação e pagamento inferiores ao da lei que regula o seguro privado.

    Em todos os casos, o seguro rural dado como garantia nessas operações deverá ser contratado junto a seguradoras que atendam a requisitos mínimos de capacidade econômico-financeira definidos em regulamento.

    Mudanças

    As alterações feitas pela Câmara foram, principalmente, detalhar de cláusulas do seguro para ele ser dado como garantia nos empréstimos rurais. O relator no Senado concordou com a maior parte delas e recomendou a supressão de apenas um artigo, que foi retirado do texto.

    O artigo autorizava o remanejamento de recursos do Programa de Garantia da Atividade Agropecuária (Proagro) para a subvenção, se isso não comprometesse o funcionamento do programa e as operações já contratadas.

    O senador também alterou um trecho do projeto para deixar claro que as despesas com a subvenção econômica ao seguro estarão condicionadas a medidas de compensação, nos termos de legislação específica.

    Fonte: Agência Senado

  • Justiça pelo Agro: novo portal de notícias para acompanhar o agronegócio

    Site reúne informações dos principais acontecimentos que movimentam o setor

    Nesta terça-feira (15), Cascavel, no Oeste do Paraná, foi lançado um novo espaço dedicado à informação sobre um dos setores mais importantes da economia brasileira.

    O Justiça pelo Agro, portal de notícias nasce com a proposta de acompanhar os principais acontecimentos relacionados ao agronegócio brasileiro e mundial.

    O novo site pretende reunir, em um só lugar, notícias e conteúdos que fazem parte da rotina de quem vive e trabalha no campo. A cobertura inclui acontecimentos do setor, histórias de produtores rurais, eventos, mercado, política e outros temas que impactam direta ou indiretamente a atividade agropecuária.

    A proposta é aproximar a informação do produtor e dos demais profissionais que integram o setor, apresentando diferentes perspectivas sobre os desafios e as oportunidades.

    Além das notícias factuais, o portal também terá artigos de opinião e conteúdos especiais, permitindo a participação de especialistas e profissionais ligados ao agronegócio.

    Entre os assuntos que ganham espaço estão questões que fazem parte do cotidiano de produtores rurais, especialmente em momentos de dificuldade financeira e necessidade de reorganização da atividade.

    A legislação relacionada ao crédito rural, por exemplo, estabelece mecanismos que podem permitir a prorrogação de determinadas obrigações quando o produtor enfrenta situações previstas nas normas aplicáveis. Nesses casos, compreender a diferença entre prorrogação e renegociação pode ser fundamental.

    Por isso, informações técnicas e jurídicas podem ter papel importante na tomada de decisões e na preservação da atividade rural.