Depois de enfrentar secas, geadas, excesso de chuvas, queda nos preços e sucessivas dificuldades financeiras, produtores rurais endividados receberam a Medida Provisória 1.376/2026, publicada em julho.
A MP criou linhas de crédito destinadas à composição de dívidas rurais de produtores que tiveram perdas entre 2019 e 2025. A proposta permite utilizar uma nova operação de crédito para liquidar ou amortizar determinadas dívidas anteriores.
É justamente aí que está uma das principais dúvidas para quem está no campo: a medida realmente reduz o endividamento ou apenas reorganiza a dívida em um novo contrato?
Pela própria estrutura da MP, não há perdão geral das dívidas. O mecanismo previsto é a contratação de novas operações para quitar ou amortizar débitos que se enquadrem nas regras do programa.
Ou seja: em vez de simplesmente deixar de dever, o produtor pode passar a ter uma nova dívida, com prazo mais longo e condições específicas de juros.
A regra geral exige que o produtor tenha registrado perdas em pelo menos duas safras entre 2019 e 2025, com redução mínima de 30% da renda bruta agropecuária esperada.
As perdas precisam estar relacionadas a eventos climáticos extremos, como seca, estiagem, geada, excesso de chuva, granizo e outros fenômenos, ou à redução dos preços de comercialização dos produtos financiados. A comprovação deve ser feita por meio de laudo elaborado por profissional habilitado.
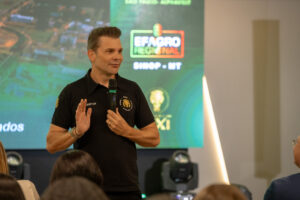
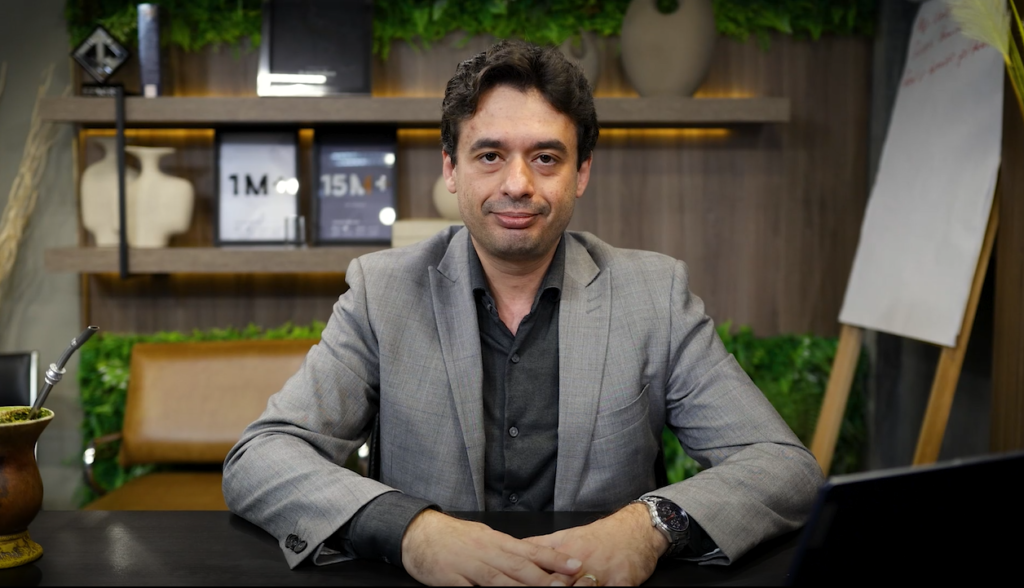
“Essa medida nada mais é que a repetição de algo que acontece há muito tempo: medidas governamentais que trazem excesso de requisitos para o cumprimento da prorrogação e fazem com que, na prática, a maioria dos produtores não se encaixe nela”, afirmou o coordenador pedagógico, Jackson Porfírio da Efagro (Escola de Formação de Advogados do Agronegócio).
Segundo Porfírio, o produtor precisa analisar cuidadosamente se sua situação realmente atende às exigências antes de procurar uma renegociação.
“Na prática, o que a gente quer fazer é orientar o produtor para que esteja sempre acompanhado de um advogado, porque não é simples a adoção dessa medida provisória”, explicou.
A crítica apresentada pelo especialista é que a existência de uma linha de crédito não significa que todos os produtores endividados terão acesso a ela.
Além de comprovar as perdas, é necessário verificar se as operações financeiras envolvidas estão entre aquelas que podem ser liquidadas ou amortizadas pela nova linha.
A regulamentação também exige que o laudo técnico estabeleça relação entre as perdas sofridas e as operações que serão liquidadas ou amortizadas com o novo crédito. Em determinadas situações, a própria instituição financeira pode solicitar um segundo laudo.
Porfírio afirma, que cerca de 80% dos produtores analisados não conseguiriam se enquadrar nos requisitos da medida.
“O governo vem e traz uma medida onde supostamente vai fazer um alento para o produtor, mas, na prática, são tantos requisitos a mais que a grande maioria dos produtores não se encaixa. Com isso, o produtor vai ao banco, que afirma que ele não se encaixa na medida, e ele acaba recebendo uma proposta de renegociação”, afirmou.
A orientação de Jackson Porfírio é que o produtor busque análise profissional antes de formalizar qualquer renegociação.
As informações foram apresentadas durante uma aula da Efagro, instituição de formação profissional voltada ao agronegócio.
Criada em 2020, inicialmente com o nome de Execuções Rurais na Prática, a instituição passou a utilizar a marca Efagro em 2023.
A instituição é presidida pelo advogado Rogério Augusto da Silva, que atua na área de defesa de consumidores bancários e em questões relacionadas ao agronegócio.
Com sede em Cascavel, no Paraná, a escola já impactou mais de 5 mil advogados em todo o país por meio de cursos e programas de formação.