Categoria: Crédito & Dívidas

Crédito rural, renegociação de dívidas bancárias, CPR e recuperação judicial.

  • Família com endividamento superior a R$ 50 milhões obtém decisão que suspende cobrança e protege imóvel rural

    Família com endividamento superior a R$ 50 milhões obtém decisão que suspende cobrança e protege imóvel rural

    Em caso conduzido pelo escritório Rogério Augusto Silva Advogados, uma família de produtores rurais de Marcelândia, no Mato Grosso, obteve uma tutela provisória que suspendeu a exigibilidade de um contrato e os atos de expropriação sobre o imóvel utilizado na atividade rural. A decisão judicial permitiu que os produtores permanecessem na posse da propriedade e mantivessem a produção durante a discussão da dívida.

    Segundo o advogado responsável pelo caso, a família enfrentava um endividamento total superior a R$ 50 milhões e havia ingressado em recuperação judicial. Um dos contratos, no entanto, permaneceu fora dos efeitos da recuperação por possuir garantia fiduciária.

    Esse contrato, de valor superior a R$ 4 milhões, tornou-se o principal ponto de risco para a manutenção do patrimônio da família. Após uma mudança no entendimento que até então resguardava o imóvel em razão de sua essencialidade para a atividade produtiva, os produtores receberam uma notificação para regularizar os valores em atraso.

    “O produtor ficaria sem saída nenhuma”, relatou o advogado, ao explicar que a família não tinha recursos para efetuar o pagamento e enfrentava o risco de transferência da propriedade para a instituição credora e posterior leilão.

    Pedido de prorrogação já havia sido apresentado

    A discussão sobre o contrato, porém, havia começado antes da recuperação judicial.

    Segundo a defesa, já havia sido realizado o procedimento administrativo de prorrogação da dívida, buscando ampliar o prazo de pagamento. O pedido foi negado pela instituição credora.

    Diante do quadro de endividamento, a família ingressou posteriormente em recuperação judicial. A medida buscava a reorganização das dívidas abrangidas pelo procedimento, mas não solucionou a situação daquele contrato específico.

    Foi justamente o histórico do pedido administrativo de prorrogação que passou a fundamentar uma nova atuação judicial.

    “Nós nos valemos daquela tratativa anterior do direito à prorrogação”, explicou o advogado.

    Risco sobre o imóvel levou a novo pedido judicial

    Diante da possibilidade de perda da propriedade, o escritório Rogério Augusto Silva Advogados ajuizou uma ação própria buscando discutir a prorrogação do contrato.

    O pedido tinha como objetivo suspender temporariamente a exigência de pagamento enquanto fossem analisados o direito ao alongamento da dívida, as condições do contrato e o prazo adequado para pagamento, considerando a capacidade financeira dos produtores.

    Tutela suspendeu cobrança e atos sobre o imóvel

    Segundo a defesa, a Justiça concedeu tutela provisória para suspender a exigibilidade do contrato e impedir medidas que poderiam levar à perda do imóvel. 

    Na prática, a medida interrompeu temporariamente os efeitos da cobrança que poderiam resultar na perda do imóvel.

    “A gente conseguiu suspender a exigibilidade do contrato e manter o produtor na posse do imóvel”, afirmou o advogado responsável pelo caso.

    A decisão não encerrou a discussão sobre a dívida. Conforme a atualização relatada, permaneciam em análise questões relacionadas ao contrato, incluindo os valores efetivamente devidos e o eventual direito à prorrogação do prazo para pagamento.

    Recuperação judicial avança paralelamente

    Enquanto o contrato era discutido em ação própria, a recuperação judicial da família seguiu seu curso.

    Segundo a última atualização fornecida pelo advogado, o plano havia sido aprovado e estava em vias de homologação judicial. Entre as condições previstas, o profissional mencionou deságio de 80%, prazo de 20 anos para pagamento, três anos de carência e juros de 1% ao ano.

    Essas condições se referiam aos créditos abrangidos pelo plano e não incluíam o contrato objeto da ação de prorrogação. Por permanecer fora dos efeitos da recuperação judicial, essa obrigação continuava submetida à discussão específica.

    “O único crédito extraconcursal que tinha ficado de fora agora está suspenso dentro do procedimento de prorrogação”, explicou o advogado.

    Com a proteção provisória, a família manteve a posse da propriedade e continuou desenvolvendo normalmente a atividade rural durante a discussão judicial do contrato, conforme relatado pela defesa.
  • Banco coloca propriedade rural de R$ 20 milhões em leilão mesmo com decisão judicial que impedia a venda

    Banco coloca propriedade rural de R$ 20 milhões em leilão mesmo com decisão judicial que impedia a venda

    A Justiça de Minas Gerais determinou a suspensão imediata do leilão, o bloqueio da matrícula do imóvel e multa de até R$ 100 mil em caso de descumprimento.

    Uma família de produtores rurais de Unaí, no noroeste de Minas Gerais, precisou recorrer novamente à Justiça após descobrir que sua propriedade havia sido colocada em leilão, mesmo existindo uma decisão judicial anterior que já impedia a venda do imóvel.

    A propriedade foi anunciada por aproximadamente R$ 20,4 milhões, com um novo procedimento de leilão iniciado em setembro de 2026 e encerramento previsto para o dia 4 de novembro.

    O problema é que, desde novembro de 2025, uma decisão judicial já havia determinado a suspensão da venda e de qualquer outro ato posterior destinado à alienação da propriedade.

    Mesmo diante dessa determinação, um novo leilão foi anunciado, colocando novamente em risco o patrimônio da família e exigindo uma nova intervenção judicial.

    Justiça já havia determinado a suspensão do leilão

    O caso tramita na 1ª Vara Cível da Comarca de Unaí (MG), por meio de uma ação que questiona a regularidade do procedimento de leilão extrajudicial.

    Em 2025, a Justiça havia concedido uma medida de urgência para suspender o leilão da propriedade até que fossem esclarecidas questões relacionadas ao valor do imóvel.

    Na ocasião, a suspensão chegou a ser comunicada e o imóvel foi retirado do procedimento de venda.

    Entretanto, meses depois, a família foi surpreendida com o anúncio de um novo leilão, apesar de a decisão anterior continuar em vigor.

    Segundo a advogada responsável pela condução do caso, a existência dessa determinação judicial foi um dos principais argumentos apresentados na defesa dos produtores.

    “Nós apresentamos a defesa cabível no processo, destacando a decisão anterior, buscando resguardar o direito do produtor rural”, explicou.

    A atuação jurídica foi conduzida pelo escritório Rogério Augusto Silva Advogados, que apresentou ao Judiciário os novos acontecimentos e solicitou medidas para garantir o cumprimento da decisão anterior e impedir a alienação da propriedade.

    Nova decisão determina suspensão imediata e bloqueio do imóvel

    No dia 8 de outubro de 2026, a Justiça proferiu uma nova decisão favorável aos produtores, determinando a suspensão imediata do leilão e reforçando as medidas de proteção da propriedade.

    A decisão também proibiu a instituição financeira de anunciar, negociar, vender, transferir ou praticar qualquer outro ato destinado à alienação do imóvel enquanto permanecer vigente a determinação judicial.

    Além da suspensão, a Justiça determinou o bloqueio cautelar da matrícula da propriedade no Cartório de Registro de Imóveis de Unaí, impedindo a realização de novos registros relacionados à venda ou transferência sem autorização judicial.

    Outra medida importante foi a fixação de multa diária de R$ 1 mil, limitada inicialmente a R$ 100 mil, caso as determinações sejam descumpridas.

    O Judiciário também identificou possíveis inconsistências em registros relacionados aos leilões anteriores e solicitou esclarecimentos ao cartório e à instituição financeira. Essas questões ainda serão analisadas no decorrer do processo.

    Decisão reforça a proteção do patrimônio rural

    Ao analisar o caso, a Justiça reconheceu que a realização de um novo leilão, enquanto ainda existia uma ordem de suspensão, representava um risco concreto à proteção judicial anteriormente concedida.

    A possibilidade de a propriedade ser transferida a terceiros antes da conclusão da discussão judicial justificou a adoção de medidas adicionais para preservar o imóvel.

    Para os produtores rurais, o resultado representa a manutenção de uma proteção importante sobre um patrimônio diretamente relacionado à atividade no campo.

    Mais do que o valor financeiro, uma propriedade rural frequentemente reúne anos de investimentos, trabalho e planejamento familiar. Sua perda pode comprometer a continuidade da produção e o futuro de diferentes gerações.

    O caso de Unaí demonstra a importância do acompanhamento jurídico em conflitos envolvendo propriedades rurais e instituições financeiras, especialmente quando já existem decisões judiciais que precisam ser cumpridas.

    Com a nova determinação, a família conseguiu impedir mais uma tentativa de leilão e preservar a situação jurídica da propriedade enquanto o processo continua em andamento.

  • STJ fixa tese sobre suspensão de prescrição em leis de renegociação de crédito rural (Tema 1406)

    A Corte Especial do Superior Tribunal de Justiça (STJ) julgou o Tema Repetitivo 1.406, definindo uma das teses mais aguardadas pelos operadores do Direito Agrário e pelo setor produtivo nos últimos anos. A decisão estabelece que a suspensão do prazo prescricional prevista em leis federais que autorizam o refinanciamento ou a prorrogação de dívidas oriundas de crédito rural opera-se de pleno direito (ope legis), independentemente de manifestação volitiva ou adesão formal prévia do devedor.

    Com essa definição vinculante, execuções fiscais e cobranças bancárias promovidas por instituições como o Banco do Brasil e a União que ficaram suspensas durante os períodos de moratória legal voltam a ter marcos prescricionais previsíveis. O relator destacou que condicionar a suspensão a ato volitivo do mutuário frustraria a finalidade protetiva das leis de apoio à atividade agropecuária em anos de quebra generalizada de safra.

    “A concessão legal de prazo de carência ou alongamento constitui moratória de eficácia ex lege, cujos reflexos na contagem do prazo prescricional operam-se automaticamente em benefício da harmonia entre a atividade rural e o sistema financeiro nacional.” — Trecho do acórdão do STJ (Tema 1406).

    Advogados especialistas em crédito rural apontam que a decisão oferece uma dupla proteção: ao mesmo tempo em que previne cobranças prematuras com expropriação forçada de terras de produtores rurais, impede que instituições credoras aleguem prescrição indevida quando o processo foi paralisado por força da legislação federal.

    A orientação prática para os produtores é auditar seus contratos de cédula de crédito rural (CCR) e certificar se as datas de vencimento original e prorrogações obedecem à tabela de incidência temporal fixada pelo Tribunal da Cidadania.

  • Alongamento de dívida rural por quebra de safra é direito do produtor, reafirma jurisprudência da Súmula 298

    Em meio às oscilações climáticas que impactaram os ciclos recentes de soja e milho no Centro-Oeste e no Sul do país, o Poder Judiciário tem reafirmado com rigor a aplicação da histórica Súmula 298 do STJ, que preconiza: “O alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas, sim, direito do devedor nos termos da lei.”

    A jurisprudência atualizada dos Tribunais Estaduais (TJ-MT, TJ-MS, TJ-GO e TJ-PR) consolida que a instituição financeira não pode indeferir sumariamente pedidos administrativos de prorrogação quando o produtor apresenta:

    • Laudo Agronômico Circunstanciado: emitido por engenheiro agrônomo com ART (Anotação de Responsabilidade Técnica), atestando o percentual de perda da produção;
    • Registros Meteorológicos Oficiais: dados do INMET ou de institutos locais confirmando estiagem severa ou excesso pluviométrico atípico;
    • Proposta de Capacidade de Pagamento Futuro: novo fluxo de caixa demonstrando que o agricultor voltará a ter capacidade de amortização nas safras vindouras.

    “Demonstrados os pressupostos do Manual de Crédito Rural (MCR 2.6.4), o banco tem a obrigação jurídica de reestruturar a operação, preservando a função social da propriedade e a continuidade da atividade agrícola.”

    Especialistas alertam, entretanto, que a notificação ao banco credor deve ser formalizada antes do vencimento da parcela original, resguardando o produtor contra a inscrição em cadastros de inadimplentes (Serasa/Cadin) e a execução antecipada da garantia.

  • Seguro rural e Proagro: novas diretrizes para mitigar riscos de quebra climática em lavouras

    Com a intensificação de eventos climáticos atípicos, o Programa de Subvenção ao Prêmio do Seguro Rural (PSR) e o Proagro passaram por importantes atualizações normativas para dar maior agilidade no ressarcimento de perdas aos produtores.

    Entre as alterações, destaca-se a exigência de laudos georreferenciados com imagens de satélite e cruzamento de dados com estações meteorológicas, reduzindo a burocracia na homologação dos sinistros pelas seguradoras privadas.

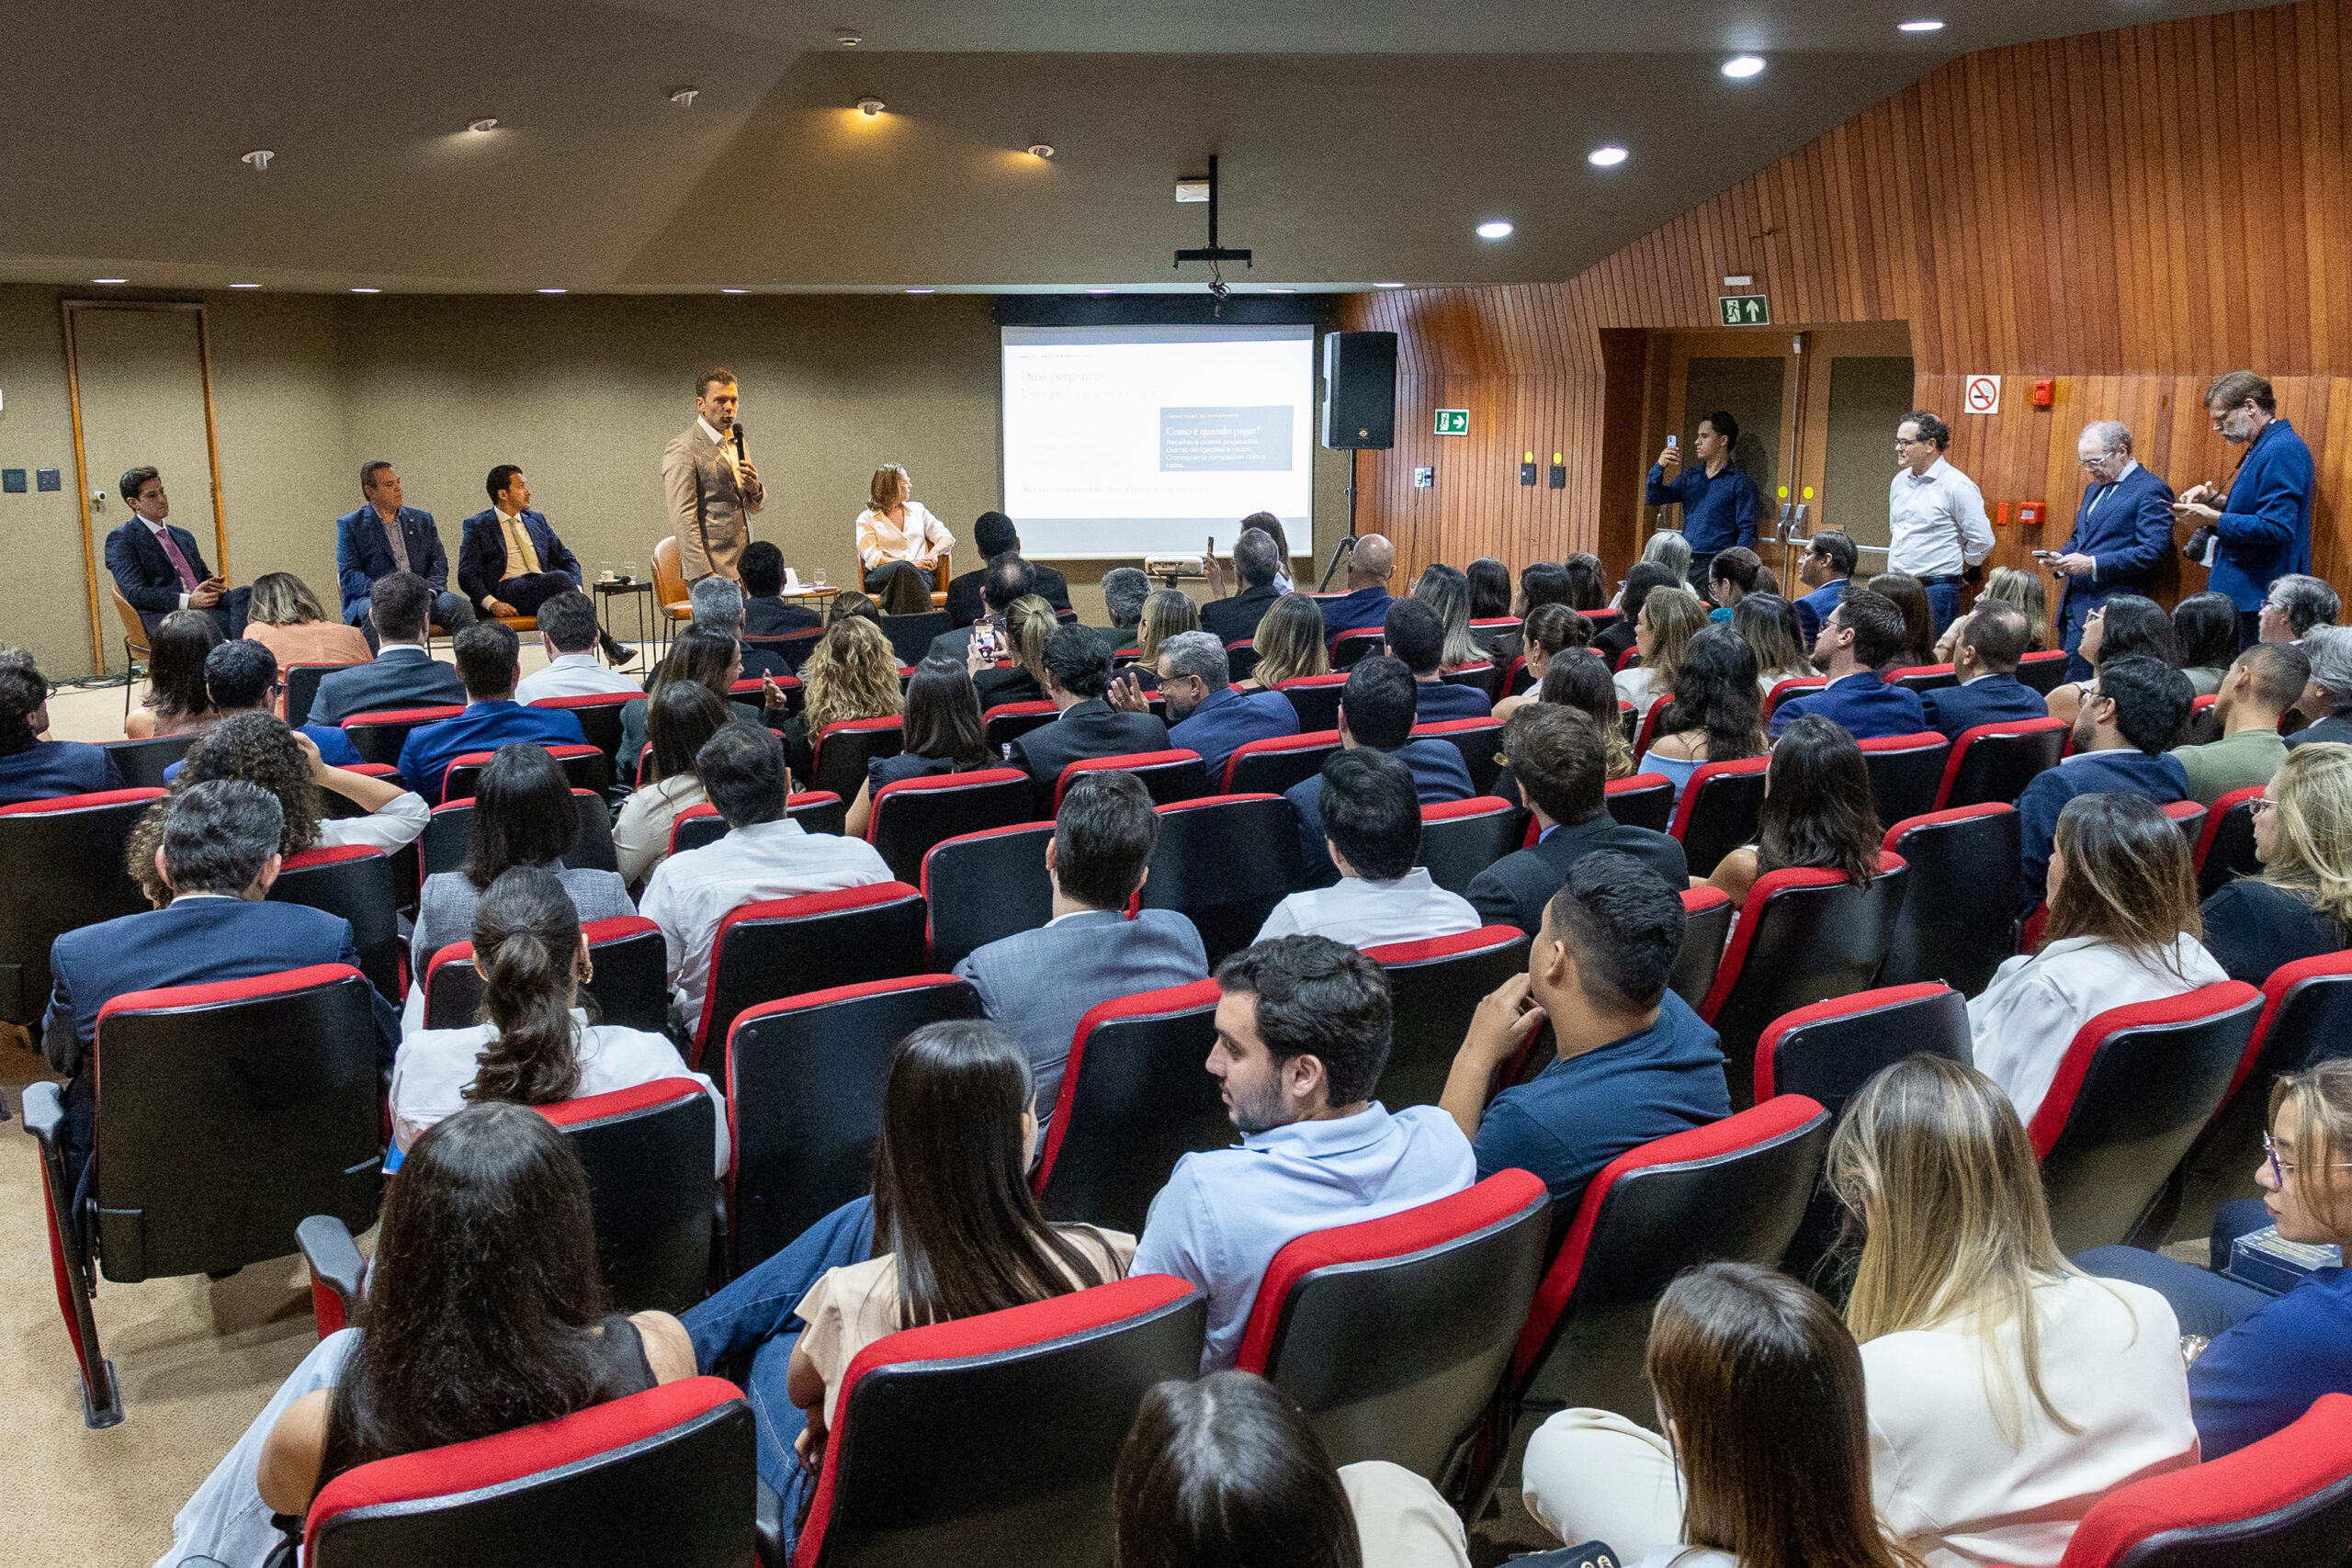
  • Advogados debatem endividamento rural durante Conferência Estadual da Advocacia

    Advogados debatem endividamento rural durante Conferência Estadual da Advocacia

    Painel foi realizado nesta sexta-feira (18), em Campo Grande no Mato Grosso do Sul

    A XVII Conferência Estadual da Advocacia recebeu nesta sexta-feira (18), um painel dedicado aos desafios jurídicos enfrentados pelo agronegócio e, especialmente, à situação de produtores rurais endividados. O encontro foi realizado, no Auditório Pedro de Medeiros, em Campo Grande no Mato Grosso do Sul.

    A programação contou com a participação do advogado e professor Rogério Augusto Silva, que apresentou aspectos relacionados à reestruturação econômica e financeira de produtores rurais, ao crédito rural e às possibilidades de prorrogação de dívidas, com o tema “Prorrogação da Dívida Rural: Do Direito no papel à estratégia na Prática”.

    Também participaram dos debates Marcelo Sabala Carrijo, vice-presidente da Comissão de Assuntos Agrários e Agronegócio, e Paula Tenuta, conselheira estadual da OAB/MS. O painel teve ainda a participação de Marcelo Bertoni, presidente do Sistema Famasul e Senar-MS, no debate sobre questões jurídicas e o agronegócio.

    Ao iniciar sua participação, Rogério destacou a presença do público e a importância do agronegócio para Mato Grosso do Sul.

    “Ver realmente o auditório lotado como esse só nos traz bastante alegria, enaltecendo essa cidade que é a terceira maior do Centro-Oeste do Brasil. E só em exportações do agronegócio, foram movoladas aí em torno de 10,5 bi. Então, isso deixa a nossa função ainda mais essencial enquanto operadores do direito”, disse o advogado.

    Durante a exposição, o ele apresentou sua atuação na área de reestruturação financeira de produtores rurais e falou sobre o Movimento da Justiça pelo Agro.

    “Advogo nessa área de reestruturação econômica financeira de produtores rurais, hoje com mais de mil processos em andamento, 10,2 bi em administração patrimonial, e nós criamos o Movimento da Justiça pelo Agro”, afirmou Rogério.

    Segundo Rogério, o movimento tem como um dos fundamentos o equilíbrio entre as partes envolvidas nas relações de crédito rural.

    Um dos principais pontos abordados durante o painel foi a necessidade de compreender as características específicas do crédito rural e as dificuldades enfrentadas pelo produtor entre o período de investimento e o momento do pagamento das dívidas.

    Rogério explicou que o produtor precisa atravessar todo o ciclo produtivo antes de obter os recursos necessários para quitar seus compromissos financeiros.

    “Então, investir, produzir, colher, vender, para depois você chegar no ciclo produtivo pra poder pagar o, o banco. Mas essa é uma operação totalmente feita a céu aberto”, falou o palestrante.

    Na avaliação apresentada durante a palestra, a preservação da atividade produtiva é um dos elementos centrais para a recuperação financeira do produtor.

    O palestrante também chamou atenção para os impactos humanos provocados pelo endividamento rural e relatou um caso acompanhado por seu escritório.

    “Nós tínhamos um produtor lá do Rio Grande do Sul, que suspendemos todos os processos dele, retiramos o nome do Serasa, mas os agiotas o pressionaram e ele veio a se matar”, contou Rogério.

    Em outro momento, reforçou a preocupação com produtores que enfrentam dificuldades financeiras e destacou a necessidade de uma atuação jurídica especializada.

    O Efagro Regional também foi apresentado durante o painel como uma iniciativa de interiorização do conhecimento jurídico voltado ao agronegócio.

    Segundo Rogério Augusto, o projeto percorre as principais cidades do agro brasileiro e prevê mais de 300 eventos ao longo de cinco anos.

    “Como nós somos a favores da interiorização da advocacia, em respeito a Vossas Excelências, levar conhecimento de qualidade a vocês, que quando chegar um produtor rural no escritório, saibam os seus direitos, saibam os direitos desse produtor que ali está, muitas vezes, a um passo de tirar sua própria vida”, afirmou o advogado.

    Em sua fala, o advogado destacou que neste sábado (19) será realizado o evento durante todo o dia, com programação dedicada à reestruturação econômica e financeira de produtores rurais, incluindo discussões sobre alongamento de dívidas rurais e recuperação judicial de produtores rurais. “Então amanhã será um dia intenso de muito estudo, de muito conhecimento e eu pretendo aprender muito com vocês também”, afirmou.

  • Dívidas no campo se tornam desafio diário para produtores do Paraná

    Valério Luiz passou de uma dívida de R$ 66 mil para mais de R$ 180 mil

    Valério Luiz foi um dos muitos produtores rurais do Paraná afetados pelo endividamento no campo nos últimos anos.

    Pequeno agricultor da região central do estado, ele enfrentou um período de seca em 2021, que afetou diretamente a produção de soja. Com o impacto climático, a produtividade da cultura caiu para 20 sacas por alqueire, agravando ainda mais os desafios enfrentados na produção agrícola.

    Na tentativa de contornar a situação, o agricultor decidiu investir em uma nova cultura: o milho.

    “Eu resolvi plantar sete alqueires de milho. Estava difícil o custeio, daí eu não quis pagar avalista. O que eu fiz? Vou hipotecar a propriedade, vou dar como garantia. Não tinha para onde correr”, contou Valério.

    A partir dessa decisão, porém, a situação acabou se agravando para o homem, que também perdeu a produção de milho. Com o passar do primeiro ano e sem conseguir quitar a dívida, Valério foi procurado pelo banco para fazer uma renegociação. De um momento para o outro, o valor da dívida triplicou: passou de R$ 66 mil para mais de R$ 180 mil.

    Segundo estudo do Sistema FAEP, em janeiro deste ano, o endividamento rural no estado chegou a R$ 10,8 bilhões apenas em dívidas classificadas como “saldo problemático”, aquelas que ainda não haviam sido prorrogadas ou renegociadas no período de 90 dias.

    “O cartório já começou a me notificar. Foi quando eu procurei o escritório C.AGRO, de Cascavel. Eu já tinha procurado alguém em quem eu tivesse confiança para passar esse serviço e acabei conversando com uma pessoa, o Daniel. Ele caiu do céu. Em dois ou três minutos de conversa, eu já vi que ele era real, que era de verdade e, acima de tudo, que era humano. Ele me passou bastante segurança”, contou o produtor.

    Em poucos dias de organização e assistência jurídica, o produtor conta que foi possível derrubar a garantia e realizar uma nova renegociação da dívida.

    “Não consigo agradecer pelo que eles fizeram por mim. Hoje é como se eles fossem donos da minha propriedade, de tanto bem que me fizeram. Essa propriedade aqui era um sonho de criança e, aos 45 anos, eu consegui comprar”, contou Valério.